Por el déficit, el Tesoro no para de pedirle ayuda al BCRA
Tomó $140.000 millones de la entidad para cubrir gastos; ya usó el cupo pactado con el FMI para el semestre
Javier Blanco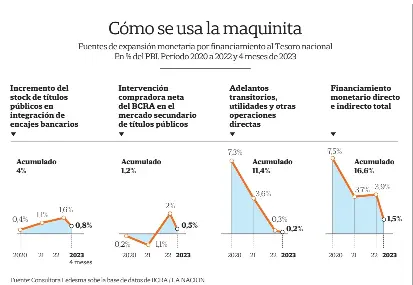
El Gobierno volvió a solicitarle el pasado jueves al Banco Central (BCRA) el envío de otros $140.000 millones para cubrir sus gastos, en medio de un déficit del sector público nacional que vuelve a acelerarse y de una inflación que, gracias a este tipo de estímulos, toma cada vez más vuelo.
Se trató de la tercera asistencia monetaria brindada por la entidad a cargo de Miguel Pesce al Tesoro nacional en lo que va del año, que llega apenas 14 días después de los $100.000 millones también girados en concepto de Adelantos Transitorios (AT) y un mes y medio después de los $130.000 millones que ya le demandara el 17 de marzo pasado, cuando la administración Fernández volvió a recurrir a la monetización de su déficit por esta vía tras apenas ocho meses de abstinencia.
Pero tuvo una característica particular: “Unos $100.200 millones parecen haber sido destinados a la compra de divisas”, observó el economista Leonardo Chialva, de Delphos Investment.
La progresión, que muestra ya envíos por $370.000 millones (0,2% del PBI) en lo que va del año, habla de un inquietante nuevo proceso de deterioro de las cuentas públicas. Esto queda a la vista porque, con el giro, ya consumió el 99% del cupo de financiamiento de este tipo permitido para todo el segundo trimestre en el acuerdo con el FMI.
“Con esta transferencia, la asistencia monetaria directa del BCRA resulta ahora apenas $2800 millones menor a la meta prevista para todo el primer semestre en la última revisión del acuerdo. Es decir, si las metas de emisión no son modificadas, el Tesoro no podría hacer uso de nuevos AT en junio, un mes con altas necesidades de liquidez por cuestiones estacionales”, apuntó Chialva.
“El adelanto del 4 de mayo de $140.000 millones eleva el acumulado en el año hasta los $370.000 millones cuando la meta para el segundo trimestre es de $373.000 millones. Muy ajustado”, coincidió en observar Salvador Vitelli, economista de Romano Group.
Causas y efectos
El requerimiento está sin dudas vinculado con el impacto que la sequía tuvo en el desempeño recaudador de los tributos asociados al comercio exterior. Esto hace que los ingresos, desde hace unos meses, ni siquiera sigan el ritmo de la inflación, lo que muestra que caen en términos reales. A su vez los esfuerzos oficiales para tratar de acomodar el gasto a este nivel de ingresos resultaron insuficientes, por lo que el déficit volvió a crecer.
El problema es que la sostenida emisión, en un contexto de inflación al alza y marcado repudio al peso, es lo que impulsa las malas expectativas respecto del explosivo encarecimiento del costo de vida y una posible mayor depreciación de la moneda local.
Esto es porque el BCRA, consciente del impacto que la liberación descontrolada de pesos tiene, se esfuerza por tratar de esterilizar (retirar del mercado) buena parte de lo emitido. Claro que, de ese modo, no hace más que incrementar su deuda remunerada, que superó la semana pasada los $13 billones (y cada vez con mayor tasa), en un contexto en el que no deja de perder reservas (están en terreno negativo si se las mide en términos netos y en el menor nivel de los últimos siete años si se toma el total compuesto de todo tipo de préstamos) y de dañar su patrimonio.
Ocurre que la entidad no solo manda a imprimir (“la maquinita”) o coloca en el mercado pesos mediante este tipo de transferencias, sino que también lo hace cuando paga los intereses de su deuda (fueron $2,8 billones los liberados por esta vía en el primer cuatrimestre del año), cuando compra reservas (vía por la que retiró unos $450.000 millones dados los más de US$3200 millones de sus reservas que lleva perdidos, pero que debería pasar a ser expansiva en los próximos meses dado que ya no tiene mucho para vender), cuando emite de más para hacer esas mismas compras más caro por imposición del dólar soja o PIE III (unos $140.000 millones más) y cuando rescata bonos para tratar de sostener sus cotizaciones.
“Calculamos que, por compra de bonos (T2X3 especialmente) en distintos mercados, el BCRA habría asistido indirectamente al sector público por alrededor de $0,8 billones en lo que va del año. Por eso, el total de la asistencia financiera habría rondado $1,2 billones (cerca de 0,6% del PBI) hasta ahora”, explican desde Delphos Investment.
“¿Ustedes preguntan por qué tenemos estos niveles de inflación y pasivos remunerados? Acá hay buena parte de la explicación, por el lado de la oferta. Y ahí no está considerada la emisión excedente (por TC diferencial) de los PIE”, explicó en Twitter el economista Gabriel Caamaño, del Estudio Ledesma,
Fue al postear un cuadro que muestra que el financiamiento monetario en tiempos de Alberto Fernández llegó a un monto equivalente a 16,6 puntos del PBI. Son números que explican mucho sobre la desconfianza hacia el peso y la velocidad que va tomando la inercia inflacionaria.
El Gobierno volvió a solicitarle el pasado jueves al Banco Central (BCRA) el envío de otros $140.000 millones para cubrir sus gastos, en medio de un déficit del sector público nacional que vuelve a acelerarse y de una inflación que, gracias a este tipo de estímulos, toma cada vez más vuelo.
Se trató de la tercera asistencia monetaria brindada por la entidad a cargo de Miguel Pesce al Tesoro nacional en lo que va del año, que llega apenas 14 días después de los $100.000 millones también girados en concepto de Adelantos Transitorios (AT) y un mes y medio después de los $130.000 millones que ya le demandara el 17 de marzo pasado, cuando la administración Fernández volvió a recurrir a la monetización de su déficit por esta vía tras apenas ocho meses de abstinencia.
Pero tuvo una característica particular: “Unos $100.200 millones parecen haber sido destinados a la compra de divisas”, observó el economista Leonardo Chialva, de Delphos Investment.
La progresión, que muestra ya envíos por $370.000 millones (0,2% del PBI) en lo que va del año, habla de un inquietante nuevo proceso de deterioro de las cuentas públicas. Esto queda a la vista porque, con el giro, ya consumió el 99% del cupo de financiamiento de este tipo permitido para todo el segundo trimestre en el acuerdo con el FMI.
“Con esta transferencia, la asistencia monetaria directa del BCRA resulta ahora apenas $2800 millones menor a la meta prevista para todo el primer semestre en la última revisión del acuerdo. Es decir, si las metas de emisión no son modificadas, el Tesoro no podría hacer uso de nuevos AT en junio, un mes con altas necesidades de liquidez por cuestiones estacionales”, apuntó Chialva.
“El adelanto del 4 de mayo de $140.000 millones eleva el acumulado en el año hasta los $370.000 millones cuando la meta para el segundo trimestre es de $373.000 millones. Muy ajustado”, coincidió en observar Salvador Vitelli, economista de Romano Group.
Causas y efectos
El requerimiento está sin dudas vinculado con el impacto que la sequía tuvo en el desempeño recaudador de los tributos asociados al comercio exterior. Esto hace que los ingresos, desde hace unos meses, ni siquiera sigan el ritmo de la inflación, lo que muestra que caen en términos reales. A su vez los esfuerzos oficiales para tratar de acomodar el gasto a este nivel de ingresos resultaron insuficientes, por lo que el déficit volvió a crecer.
El problema es que la sostenida emisión, en un contexto de inflación al alza y marcado repudio al peso, es lo que impulsa las malas expectativas respecto del explosivo encarecimiento del costo de vida y una posible mayor depreciación de la moneda local.
Esto es porque el BCRA, consciente del impacto que la liberación descontrolada de pesos tiene, se esfuerza por tratar de esterilizar (retirar del mercado) buena parte de lo emitido. Claro que, de ese modo, no hace más que incrementar su deuda remunerada, que superó la semana pasada los $13 billones (y cada vez con mayor tasa), en un contexto en el que no deja de perder reservas (están en terreno negativo si se las mide en términos netos y en el menor nivel de los últimos siete años si se toma el total compuesto de todo tipo de préstamos) y de dañar su patrimonio.
Ocurre que la entidad no solo manda a imprimir (“la maquinita”) o coloca en el mercado pesos mediante este tipo de transferencias, sino que también lo hace cuando paga los intereses de su deuda (fueron $2,8 billones los liberados por esta vía en el primer cuatrimestre del año), cuando compra reservas (vía por la que retiró unos $450.000 millones dados los más de US$3200 millones de sus reservas que lleva perdidos, pero que debería pasar a ser expansiva en los próximos meses dado que ya no tiene mucho para vender), cuando emite de más para hacer esas mismas compras más caro por imposición del dólar soja o PIE III (unos $140.000 millones más) y cuando rescata bonos para tratar de sostener sus cotizaciones.
“Calculamos que, por compra de bonos (T2X3 especialmente) en distintos mercados, el BCRA habría asistido indirectamente al sector público por alrededor de $0,8 billones en lo que va del año. Por eso, el total de la asistencia financiera habría rondado $1,2 billones (cerca de 0,6% del PBI) hasta ahora”, explican desde Delphos Investment.
“¿Ustedes preguntan por qué tenemos estos niveles de inflación y pasivos remunerados? Acá hay buena parte de la explicación, por el lado de la oferta. Y ahí no está considerada la emisión excedente (por TC diferencial) de los PIE”, explicó en Twitter el economista Gabriel Caamaño, del Estudio Ledesma,
Fue al postear un cuadro que muestra que el financiamiento monetario en tiempos de Alberto Fernández llegó a un monto equivalente a 16,6 puntos del PBI. Son números que explican mucho sobre la desconfianza hacia el peso y la velocidad que va tomando la inercia inflacionaria.
&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&
Es para desdolarizar parte del comercio y quitarles presión a las reservas, que no acusan recuperación con las minicompras del Central
El Banco Central (BCRA) realizó ayer un encuentro virtual para difundir entre empresas y agentes cambiarios la operatoria que permite el pago de importaciones con yuanes.
La iniciativa forma parte de los esfuerzos oficiales por tratar de desdolarizar al menos una porción de las operaciones de comercio exterior para que haya menos presión sobre las reservas nominadas en dólares y hundidas en terreno negativo (en términos netos) y en su nivel más bajo en casi siete años en el cómputo total. De hecho, aunque hace cuatro ruedas que logra recomprar reservas, el BCRA apenas sumó a su tenencia unos US$13 millones (considerando el US$1 millón comprado ayer), cifra equivalente al 2,8% de los US$471 millones que perdió en sus intervenciones sobre el mercado cambiario oficial en las seis ruedas previas.
Para colmo, no logra frenar el declive de su tenencia total, que cayó en otros US$128 millones ayer al cerrar en US$33.721 millones, con lo que se sigue hundiendo en el menor nivel desde octubre de 2016.
Para impulsar las operaciones en esta moneda el Gobierno selló semanas atrás con China un acuerdo para activar parte del swap de monedas suscripto con el gigante asiático para que se puedan comprar con pesos yuanes que se destinen al pago de importaciones que tengan ese origen.
Incluso avanzó en un plazo diferencial para los permisos, al bajar de 180 a 90 días las autorizaciones del SIRA para quienes pidan yuanes para hacer esos pagos.
El encuentro para difundir el mecanismo contó con la participación de 350 personas entre representantes de empresas y de entidades financieras u operadores cambiarios.
Allí, el titular del BCRA, Miguel Pesce, recordó que el FMI incorporó en 2016 al yuan en la canasta de monedas y señaló que el comercio bilateral en monedas locales “es un paso más en la política de internacionalización del yuan”. “El BCRA adhirió tempranamente a esta tendencia mundial con el primer swap y decisiones como el reconocimiento del ICBC como clearing house”, dijo.
Entre los oradores estuvieron integrantes de Operaciones Cambiarias del BCRA y de la Aduana, así como funcionarios del Banco Popular de China y representantes del banco ICBC. En ese marco recordaron que:
• Al presentar una SIRA en yuanes el importador podrá acceder al pago en yuanes contra pesos argentinos.
• Los ingresos y egresos asociados a las inversiones en la Argentina podrán también cursarse en yuanes.
• Las excepciones que permiten pagos anticipados se mantienen aun cuando se hagan en yuanes.
• Y que en las normas cambiarias existen opciones de financiamiento de importaciones de bienes que, bajo ciertas condiciones, sirven a los importadores para cancelar sus compras a proveedores del exterior en menor plazo
http://indecquetrabajaiii.blogspot.com.ar/. INDECQUETRABAJA

No hay comentarios.:
Publicar un comentario
Nota: sólo los miembros de este blog pueden publicar comentarios.