Reorganizar y simplificar, claves para una reforma
El centro de estudios Fundar difundió ideas para modificar la estructura tributaria; qué hacer con el IVA y con Ganancias.
Esteban Lafuente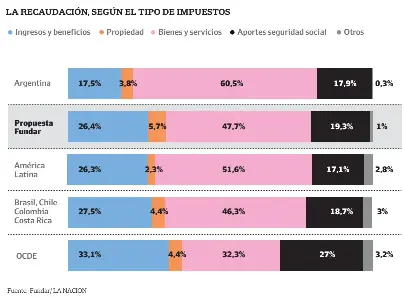
“La Argentina crece menos por el sistema impositivo que tenemos, que es causa y consecuencia de la inestabilidad macro”, dice Guido Zack, director del área de Economía en Fundar, una organización dedicada al estudio de políticas públicas, al analizar el esquema de tributos que se cobran a nivel nacional, provincial y municipal. “Con los cambios constantes, no genera previsibilidad. No es simple y es distorsivo para la actividad económica”, agrega el economista.
Con sus colegas Cintia Moskovits y Agustín Lódola, Zack presentó un trabajo publicado por Fundar, con conclusiones y propuestas para modificar la estructura tributaria del país, ampliar la base imponible y favorecer la formalización.
Respecto de otras dificultades del esquema vigente hoy, los autores del documento advierten sobre el “problema irresuelto” del federalismo fiscal, la creación o la suba de impuestos “transitorios” que se vuelven permanentes (el incremento del IVA o el impuesto al cheque, por ejemplo) y la elevada evasión.
Según las estimaciones de Fundar, la presión tributaria en la Argentina es del 29% del PBI. Pero, en un contexto de alta informalidad que abarca diferentes actividades y sectores, la presión efectiva es aún mayor. “El nivel (de impuestos) es relativamente elevado, pero no es el más alto en términos regionales. Pero, dada la informalidad que hay en el país, el sector formal soporta una presión tributaria que es mayor incluso que la de los países desarrollados”, dice Zack.
“Es un círculo vicioso: la informalidad demanda una suba en la presión tributaria, que genera más informalidad”, insiste Zack.
Cuando se mira la foto de los impuestos en la Argentina se observa una fuerte diferencia respecto de lo que ocurre en países de la región y entre los que integran la OCDE. En el caso local, hayn un menor peso de los impuestos a los ingresos y al patrimonio y una mayor injerencia de los que pesan sobre bienes y servicios.
Según los datos de 2022 (último año cerrado antes de la elaboración del informe), el 60,5% de la recaudación surge de impuestos a bienes y servicios (fundamentalmente, IVA y retenciones). En comparación, en América Latina ese segmento representa el 51,6% y en los países de la OCDE, el 32,3%.
En tanto, los impuestos a los ingresos y beneficios (Ganancias) representan en la Argentina un 17,5% de la recaudación. En tanto, en América Latina, en promedio, representan el 26,3% y en el promedio de la OCDE llegan al 33,1% y son el rubro que más aporta a la recaudación.
Otra diferencia fuerte con los países desarrollados está en el peso de los aportes a la seguridad social: en la Argentina representan el 17,9% de la recaudación, mientras que en América Latina son el 17,1%, y en el estándar de la OCDE llegan al 27%.
En ese contexto, la propuesta de Fundar apunta a “simplificar” y combinar impuestos para modificar el peso relativo de cada tipo de cargas: incrementar la participación de las que pesan sobre el patrimonio y los ingresos y reducir la de los que gravan bienes y servicios.
“En la Argentina hay que tratar de alargar el horizonte temporal de todas las decisiones. Y los cambios analizados buscan concentrar mucharecaudación en pocos impuestos, los ‘buenos’. Es simplificar, concentrándonos en los que generan mayor recaudación”, explica Moskovits.
Ganancias
La propuesta del trabajo es restablecer el impuesto a las Ganancias, revirtiendo cambios que fueron aprobados por el Congreso el año pasado, pero introduciendo ajustes en las escalas y en las alícuotas. “Es el más progresivo, el menos distorsivo y sobre el que se asientan los sistemas tributarios de los países desarrollados”, señala Zack. “Es necesario ampliar la base y establecer escalas progresivas”, agrega.
En ese sentido, la propuesta de Fundar es “unir” en un único tributo los aportes personales a la seguridad social con Ganancias. La iniciativa, explican los economistas, implica combinar “en un tributo progresivo sobre los ingresos y destinar su recaudación al sistema de seguridad social, que es la principal fuente de déficit público”.
Para los “ingresos no laborales” se propone “unificar la alícuota en el 35%” y “establecer un impuesto mínimo calculado sobre las ventas o sobre el stock de activos”. A su vez, se ideó un “adicional sobre la renta de recursos naturales”, con el objetivo de “gravar rentas extraordinarias”.
IVA
En 2023, el impuesto al valor agregado recaudó $14,8 billones y representó el 34,4% de los recursos tributarios alcanzados en el año. “El IVA se tiene que mantener, porque es un ordenador del sistema. A partir de ese impuesto se identifica Ganancias y se puede identificar Bienes Personales. Es un claro ejemplo de impuestos que están relacionados unos con otros”, dice Zack.
En este punto, la iniciativa de Fundar consiste en unificar la alícuota del IVA en el 21% y eliminar consecuentemente las exenciones hoy vigentes. “Existe una probada relación entre tratamientos preferenciales y evasión fiscal. Una alícuota uniforme para el IVA simplifica la fiscalización del impuesto, al reducir los incentivos al fraude fiscal”, dice el estudio.
“Es una ventana grande, de hecho, para la elusión fiscal”, completa Zack. “Hay que fortalecer el IVA, pero no para dejar de cobrar los otros, sino de tal manera de evitar la evasión del IVA”, agrega.
De acuerdo con la legislación vigente, hoy pagan el 50% de la alícuota general (un 10,5%) rubros como la carne, las frutas, las hortalizas (frescas, refrigeradas o congeladas), la miel de abejas a granel, las legumbres (porotos, arvejas, lentejas), los cereales y las oleaginosas (excepto el arroz), la harina de trigo y el pan, las galletitas, las facturas, la pastelería y los bizcochos elaborados exclusivamente con harina de maíz y sin envasar. Otros productos, como la leche (fluida o en polvo) y los libros, entre otros rubros, no están alcanzados por el IVA.
A su vez, desde Fundar proponen “automatizar las devoluciones para bienes de capital y exportaciones”.
Monotributo
El análisis de Fundar advierte respecto de una heterogeneidad horizontal entre trabajadores: a igualdad de ingresos, los monotributistas tienen una carga efectiva menor que las de los régimenes de asalariados y de autónomos. “Y si bien la diferente imposición no es la única causa, en la última década, mientras el empleo en relación de dependencia registrado creció 10%, el número de trabajadores autónomos aportantes disminuyó 6% y la cantidad de monotributistas creció 39%”, plantean los autores.
A su vez, advierten por el fuerte incremento en la carga que se da cuando un contribuyente excede el tope de ingresos del monotributo y debe cambiar de régimen, lo cual incentiva la informalidad.
En ese sentido, la propuesta de Fundar es “jerarquizar y aumentar la progresividad del monotributo”, para generar “mayor equidad entre trabajadores” y “suavizar la transición al régimen general”.
La iniciativa implica reducir de once a seis el número de categorías del monotributo, establecer en 160 salarios mínimos el límite superior de ingresos, y fijar alícuotas progresivas hasta el máximo escalón, con un monto inferior al abonado por un trabajador autónomo.
A su vez, se establece que el haber previsional al que accedería el contribuyente será igual al de la pensión universal para el adulto mayor (PUAM).
Impuesto al cheque
Es el caso paradigmático de los impuestos “de emergencia”, que finalmente se consolidan en el esquema de las cargas fiscales. En 2023 representó el 7,3% de la recaudación total ($3,1 billones), y en esa situación se vuelve difícil eliminarlo en el corto plazo sin desestructurar las finanzas públicas.
Sin embargo, la iniciativa propone tomar este impuesto y convertirlo en “un sistema de recaudación”, que permita considerar que el Estado obtiene los fondos a cuenta de otros impuestos a los que está obligado el contribuyente.
Formalización
Una de las iniciativas de Fundar propone crear un “impuesto negativo a la renta”. Administrado por la AFIP, buscaría generar un incentivo a que trabajadores informales, cuentapropistas o de bajos ingresos (de la economía popular) regularicen su situación.
“La idea es que el nivel de base imponible mínima establecida para estar alcanzado en el nuevo impuesto sobre el ingreso, que podría ubicarse en un 50% del salario mínimo, vital y móvil, funcione como un crédito fiscal para todas las personas mayores activas (informales)”, plantea el informe.
“Entonces, si los ingresos declarados son cero, ese crédito se convierte en un subsidio”, que se vuelve decreciente hasta llegar al valor mínimo a partir del cual el contribuyente debería comenzar a pagar el impuesto.
“En toda la transición, el ingreso total es siempre creciente y no hay desincentivos a la formalidad. Esta medida tiene varias ventajas administrativas (tanto para el Estado como para el contribuyente), como, por ejemplo, que el trabajador esté formalizado tenga o no tenga ingresos, a la vez que mantiene los incentivos para trabajar, dado que el aumento de ingresos declarados siempre incrementa el ingreso total”, concluye el documento.
Según apunta Lódola, la intención es “integrar subsidios al trabajo y cobro de impuestos”, con un esquema de simplificación institucional. “Una manera de incentivar esa formalización es que la misma AFIP, además de cobrar el impuesto, pueda dar un subsidio para quienes tengan los niveles de ingresos que se determinen. Entonces, todo quedaría en la AFIP y no en dos organismos distintos. Está integrado desde que se recibe un subsidio y, cuando se van teniendo más ingresos, el paso será automático”, explica.
Los analistas proponen combinar impuestos para modificar el peso relativo que hoy tiene cada uno en la recaudación, elevando la participación de los que gravan los ingresos
“La Argentina crece menos por el sistema impositivo que tenemos, que es causa y consecuencia de la inestabilidad macro”, dice Guido Zack, director del área de Economía en Fundar, una organización dedicada al estudio de políticas públicas, al analizar el esquema de tributos que se cobran a nivel nacional, provincial y municipal. “Con los cambios constantes, no genera previsibilidad. No es simple y es distorsivo para la actividad económica”, agrega el economista.
Con sus colegas Cintia Moskovits y Agustín Lódola, Zack presentó un trabajo publicado por Fundar, con conclusiones y propuestas para modificar la estructura tributaria del país, ampliar la base imponible y favorecer la formalización.
Respecto de otras dificultades del esquema vigente hoy, los autores del documento advierten sobre el “problema irresuelto” del federalismo fiscal, la creación o la suba de impuestos “transitorios” que se vuelven permanentes (el incremento del IVA o el impuesto al cheque, por ejemplo) y la elevada evasión.
Según las estimaciones de Fundar, la presión tributaria en la Argentina es del 29% del PBI. Pero, en un contexto de alta informalidad que abarca diferentes actividades y sectores, la presión efectiva es aún mayor. “El nivel (de impuestos) es relativamente elevado, pero no es el más alto en términos regionales. Pero, dada la informalidad que hay en el país, el sector formal soporta una presión tributaria que es mayor incluso que la de los países desarrollados”, dice Zack.
“Es un círculo vicioso: la informalidad demanda una suba en la presión tributaria, que genera más informalidad”, insiste Zack.
Cuando se mira la foto de los impuestos en la Argentina se observa una fuerte diferencia respecto de lo que ocurre en países de la región y entre los que integran la OCDE. En el caso local, hayn un menor peso de los impuestos a los ingresos y al patrimonio y una mayor injerencia de los que pesan sobre bienes y servicios.
Según los datos de 2022 (último año cerrado antes de la elaboración del informe), el 60,5% de la recaudación surge de impuestos a bienes y servicios (fundamentalmente, IVA y retenciones). En comparación, en América Latina ese segmento representa el 51,6% y en los países de la OCDE, el 32,3%.
En tanto, los impuestos a los ingresos y beneficios (Ganancias) representan en la Argentina un 17,5% de la recaudación. En tanto, en América Latina, en promedio, representan el 26,3% y en el promedio de la OCDE llegan al 33,1% y son el rubro que más aporta a la recaudación.
Otra diferencia fuerte con los países desarrollados está en el peso de los aportes a la seguridad social: en la Argentina representan el 17,9% de la recaudación, mientras que en América Latina son el 17,1%, y en el estándar de la OCDE llegan al 27%.
En ese contexto, la propuesta de Fundar apunta a “simplificar” y combinar impuestos para modificar el peso relativo de cada tipo de cargas: incrementar la participación de las que pesan sobre el patrimonio y los ingresos y reducir la de los que gravan bienes y servicios.
“En la Argentina hay que tratar de alargar el horizonte temporal de todas las decisiones. Y los cambios analizados buscan concentrar mucharecaudación en pocos impuestos, los ‘buenos’. Es simplificar, concentrándonos en los que generan mayor recaudación”, explica Moskovits.
Ganancias
La propuesta del trabajo es restablecer el impuesto a las Ganancias, revirtiendo cambios que fueron aprobados por el Congreso el año pasado, pero introduciendo ajustes en las escalas y en las alícuotas. “Es el más progresivo, el menos distorsivo y sobre el que se asientan los sistemas tributarios de los países desarrollados”, señala Zack. “Es necesario ampliar la base y establecer escalas progresivas”, agrega.
En ese sentido, la propuesta de Fundar es “unir” en un único tributo los aportes personales a la seguridad social con Ganancias. La iniciativa, explican los economistas, implica combinar “en un tributo progresivo sobre los ingresos y destinar su recaudación al sistema de seguridad social, que es la principal fuente de déficit público”.
Para los “ingresos no laborales” se propone “unificar la alícuota en el 35%” y “establecer un impuesto mínimo calculado sobre las ventas o sobre el stock de activos”. A su vez, se ideó un “adicional sobre la renta de recursos naturales”, con el objetivo de “gravar rentas extraordinarias”.
IVA
En 2023, el impuesto al valor agregado recaudó $14,8 billones y representó el 34,4% de los recursos tributarios alcanzados en el año. “El IVA se tiene que mantener, porque es un ordenador del sistema. A partir de ese impuesto se identifica Ganancias y se puede identificar Bienes Personales. Es un claro ejemplo de impuestos que están relacionados unos con otros”, dice Zack.
En este punto, la iniciativa de Fundar consiste en unificar la alícuota del IVA en el 21% y eliminar consecuentemente las exenciones hoy vigentes. “Existe una probada relación entre tratamientos preferenciales y evasión fiscal. Una alícuota uniforme para el IVA simplifica la fiscalización del impuesto, al reducir los incentivos al fraude fiscal”, dice el estudio.
“Es una ventana grande, de hecho, para la elusión fiscal”, completa Zack. “Hay que fortalecer el IVA, pero no para dejar de cobrar los otros, sino de tal manera de evitar la evasión del IVA”, agrega.
De acuerdo con la legislación vigente, hoy pagan el 50% de la alícuota general (un 10,5%) rubros como la carne, las frutas, las hortalizas (frescas, refrigeradas o congeladas), la miel de abejas a granel, las legumbres (porotos, arvejas, lentejas), los cereales y las oleaginosas (excepto el arroz), la harina de trigo y el pan, las galletitas, las facturas, la pastelería y los bizcochos elaborados exclusivamente con harina de maíz y sin envasar. Otros productos, como la leche (fluida o en polvo) y los libros, entre otros rubros, no están alcanzados por el IVA.
A su vez, desde Fundar proponen “automatizar las devoluciones para bienes de capital y exportaciones”.
Monotributo
El análisis de Fundar advierte respecto de una heterogeneidad horizontal entre trabajadores: a igualdad de ingresos, los monotributistas tienen una carga efectiva menor que las de los régimenes de asalariados y de autónomos. “Y si bien la diferente imposición no es la única causa, en la última década, mientras el empleo en relación de dependencia registrado creció 10%, el número de trabajadores autónomos aportantes disminuyó 6% y la cantidad de monotributistas creció 39%”, plantean los autores.
A su vez, advierten por el fuerte incremento en la carga que se da cuando un contribuyente excede el tope de ingresos del monotributo y debe cambiar de régimen, lo cual incentiva la informalidad.
En ese sentido, la propuesta de Fundar es “jerarquizar y aumentar la progresividad del monotributo”, para generar “mayor equidad entre trabajadores” y “suavizar la transición al régimen general”.
La iniciativa implica reducir de once a seis el número de categorías del monotributo, establecer en 160 salarios mínimos el límite superior de ingresos, y fijar alícuotas progresivas hasta el máximo escalón, con un monto inferior al abonado por un trabajador autónomo.
A su vez, se establece que el haber previsional al que accedería el contribuyente será igual al de la pensión universal para el adulto mayor (PUAM).
Impuesto al cheque
Es el caso paradigmático de los impuestos “de emergencia”, que finalmente se consolidan en el esquema de las cargas fiscales. En 2023 representó el 7,3% de la recaudación total ($3,1 billones), y en esa situación se vuelve difícil eliminarlo en el corto plazo sin desestructurar las finanzas públicas.
Sin embargo, la iniciativa propone tomar este impuesto y convertirlo en “un sistema de recaudación”, que permita considerar que el Estado obtiene los fondos a cuenta de otros impuestos a los que está obligado el contribuyente.
Formalización
Una de las iniciativas de Fundar propone crear un “impuesto negativo a la renta”. Administrado por la AFIP, buscaría generar un incentivo a que trabajadores informales, cuentapropistas o de bajos ingresos (de la economía popular) regularicen su situación.
“La idea es que el nivel de base imponible mínima establecida para estar alcanzado en el nuevo impuesto sobre el ingreso, que podría ubicarse en un 50% del salario mínimo, vital y móvil, funcione como un crédito fiscal para todas las personas mayores activas (informales)”, plantea el informe.
“Entonces, si los ingresos declarados son cero, ese crédito se convierte en un subsidio”, que se vuelve decreciente hasta llegar al valor mínimo a partir del cual el contribuyente debería comenzar a pagar el impuesto.
“En toda la transición, el ingreso total es siempre creciente y no hay desincentivos a la formalidad. Esta medida tiene varias ventajas administrativas (tanto para el Estado como para el contribuyente), como, por ejemplo, que el trabajador esté formalizado tenga o no tenga ingresos, a la vez que mantiene los incentivos para trabajar, dado que el aumento de ingresos declarados siempre incrementa el ingreso total”, concluye el documento.
Según apunta Lódola, la intención es “integrar subsidios al trabajo y cobro de impuestos”, con un esquema de simplificación institucional. “Una manera de incentivar esa formalización es que la misma AFIP, además de cobrar el impuesto, pueda dar un subsidio para quienes tengan los niveles de ingresos que se determinen. Entonces, todo quedaría en la AFIP y no en dos organismos distintos. Está integrado desde que se recibe un subsidio y, cuando se van teniendo más ingresos, el paso será automático”, explica.
Los analistas proponen combinar impuestos para modificar el peso relativo que hoy tiene cada uno en la recaudación, elevando la participación de los que gravan los ingresos
http://indecquetrabajaiii.blogspot.com.ar/. INDECQUETRABAJA

No hay comentarios.:
Publicar un comentario
Nota: sólo los miembros de este blog pueden publicar comentarios.