“Ahora o nunca”, la necesidad y urgencia de Milei
Néstor O. Scibona
Más allá de los reparos jurídicos e institucionales que genera, el mega-dnu desregulador dictado por el gobierno de Javier Milei explica la necesidad y urgencia política de marcar un punto de inflexión para revertir a mediano plazo la decadencia socioeconómica de la Argentina.
Sus múltiples reformas, desplegadas a lo largo de 365 artículos, apuntan a trazar un rumbo diferente. Y, de paso, desviar parte de la atención pública sobre el drástico ajuste macroeconómico con que arrancó su gestión y se hará sentir con fuerza desigual en los próximos tres o cuatro meses.
“Ahora o nunca” parece ser la consigna del flamante presidente que se impuso en el balotaje con casi 56% de los votos, pero cuenta con una ínfima minoría en las dos cámaras del Congreso.
El DNU está basado en menor intervencionismo del Estado y mayor libertad de acción para el sector privado. A esta altura no es novedad que, detrás de la frondosa maraña de regulaciones de mercados y trabas a la actividad, se oculta una creciente burocracia estatal con costos que se trasladan a toda la población en beneficio exclusivo de numerosas “quintitas”, favorecidas por el manejo político de entes públicos que serían desactivados.
Solo tiene de “setentista” su número (70/2023), lo cual explica los rechazos frontales del populismo K y los partidos de izquierda. A estos se suma la CGT, que ya anunció una movilización para el próximo miércoles y la amenaza de un paro general, sin demasiado entrenamiento previo. Durante los cuatro años de gobierno de Alberto Fernández y Cristina Kirchner, y pese a una inflación acumulada de 1000%, sus dirigentes no dispusieron medida de fuerza alguna como la que ahora plantean contra una gestión que lleva solo 13 días al frente del Poder Ejecutivo.
Como contracara, el decreto recibió el apoyo de las principales entidades empresariales (AEA, UIA, CAC), con la excepción de aquellos sectores específicos que verán afectados sus intereses por la prohibición de prohibir exportaciones e importaciones (una analogía comercial del Mayo Francés de 1968) y la eliminación de los registros oficiales respectivos que, salvo cortos períodos, proliferaron en las últimas décadas.
Entre las decenas de leyes que serían derogadas si se aprueba el DNU, sobresalen tres que arrojaron pésimos resultados; en todos los casos, por haber atacado los efectos y no las causas del proceso de aceleración inflacionaria. Una, la de alquileres, que desplomó la oferta y distorsionó el mercado inmobiliario en perjuicio de miles de inquilinos y propietarios. Otra, la de góndolas, que no impidió el desabastecimiento de alimentos básicos –especialmente en los últimos meses– ni los cambios de envases ni presentaciones de menor contenido. Y la anacrónica ley de abastecimiento, que data de 1974 y fue modificada 40 años después, solo sirvió para sostener una estructura burocrática oficial para fijar, monitorear y controlar precios o aplicar multas tan arbitrarias como inútiles para empresas y consumidores.
En cambio, la reforma destinada al cumplimiento de contratos en la moneda que pacten las partes permitirá el bimonetarismo, que existe de hecho en muchas operade ciones y fue motivo de debate en los últimos años, así como el pago en mercaderías.
También avanza en la liberalización del transporte aéreo y el traspaso de las acciones de Aerolíneas Argentinas a sus empleados, un “presente griego” anunciado por Milei durante la campaña electoral. En cuanto a las empresas públicas, su transformación en sociedades anónimas con miras a su eventual privatización no evita sus crónicos déficits, que en muchos casos la tornarán prácticamente imposible (caso ferrocarriles en el AMBA). Pero al menos las incluye en la ley de sociedades, con obligaciones y responsabilidades para sus directivos similares a las de empresas privadas.
El capítulo laboral deroga en la ley de empleo el sistema de multas por cuestiones formales que alimenta la “industria del juicio” y, al incrementar el monto de las indemnizaciones, desalienta a las pymes de contratar personal ante el riesgo de demandas que pueden conducirlas a la quiebra. Además, sustituye artículos de la ley de contratos de trabajo (de 1974) aunque sin el dramatismo que le asignaba la dirigencia sindical. Entre ellos, declara nulo todo acuerdo de partes que suprima o reduzca derechos, estatutos profesionales y convenciones colectivas, a la vez que no avanza en paritarias por tamaño empresa y establece que la participación en tomas o bloqueos de plantas u oficinas será justa causa de finalización del contrato laboral.
En cambio, la ampliación del período de prueba de tres meses a ocho meses tiene una doble lectura. Si bien falta la letra chica, puede favorecer la creación de nuevos empleos formales o una mayor rotación de personal a menor costo. Por otro lado, establece la posibilidad de que ambas partes sustituyan las indemnizaciones por despido sin causa por un fondo de cese laboral, con costos a cargo del empleador, una retención mensual no superior al 8% del salario o un sistema privado de capitalización con créditos laborales actualizables por el índice de precios al consumidor más un interés de 3%.
Desde otra perspectiva, los sindicatos pueden favorecerse con más afiliados si las empresas incorporan a trabajadores informales, aunque el DNU pone en igualdad de condiciones los aportes a obras sociales o prepagas, a opción del empleado.
La amplitud normativa de este decreto de necesidad y urgencia (que abarca desde la eliminación de subsidios hasta la creación optativa de sociedades anónimas deportivas) pone en cuestión la legitimidad del instrumento elegido. Sobre todo, con su carácter de “paquete cerrado” que no puede ser modificado por el Congreso, sino aprobado o rechazado con el voto mayoritario de la Comisión Bicameral Permanente de Trámite Legislativo (Cbptl), integrada por 8 diputados y 8 senadores, que aún no fue conformada y cuando el Poder Ejecutivo prevé convocar a ambas cámaras a sesiones extraordinarias en enero.
Sin embargo, la historia reciente indica que antes de la reforma constitucional de 1994 que instituyó los DNU varios gobiernos recurrieron a disposiciones de carácter legislativo en casos de crisis y avaladas por la Corte Suprema. No por casualidad, el propio Milei incluyó en los considerandos que Raúl Alfonsín lanzó por decreto el Plan Austral con un nuevo signo monetario en 1985 y que Eduardo Duhalde hizo lo propio en 2002 con medidas de urgencia para enfrentar el estallido de la convertibilidad. Ahora, el nuevo presidente siguió los pasos de anteriores gobiernos al declarar por el DNU en cuestión “la emergencia pública en materia económica, financiera, fiscal, administrativa, previsional, tarifaria, sanitaria y social hasta el 31 de diciembre de 2025”.
A favor del actual Poder Ejecutivo, juega que el reglamento de la Cbptl dictado en 2006, durante la gestión de Néstor Kirchner (12 años después de la nueva Constitución), dejó un amplio margen de discrecionalidad para el tratamiento de los DNU. De hecho, la Comisión tuvo la facultad de aprobarlos (con mayoría de una cámara) o rechazarlos (con mayoría de las dos cámaras), pero de hecho se dedicó a cajonearlos (no tratarlos). De ahí que de los 560 DNU dictados desde entonces, ninguno fue rechazado, con lo cual fueron sancionados de manera implícita. Y solo en un caso la Corte dispuso su suspensión por falta de urgencia. Tampoco las leyes aseguran previsibilidad en la Argentina: Cristina Kirchner votó a favor de la privatización de YPF en 1999 y trece años después dispuso su desprolija reestatización parcial convalidada por ley, que probablemente le cueste a la Argentina nada menos que 16.000 millones de dólares.
&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&
El ingreso promedio en el país fue de $123.574 en el tercer trimestre del año
La cifra no alcanza para cubrir la canasta básica total, que se usa para medir la pobreza; además, se incrementó la desigualdad
Carlos Manzoni
Dentro de la herencia que deja el gobierno anterior se encuentra una cifra que muestra lo devaluados que están los bolsillos de los argentinos. El ingreso promedio per cápita del total de la población económicamente activa, que corresponde a 29.463.758 personas, alcanzó los $123.574.
El número –publicado por el Instituto Nacional de Estadística y Censos (Indec) en su “Evolución de la distribución del ingreso”– asusta por lo bajo, ya que no alcanza a cubrir la canasta básica total (CBT), que se usa para delimitar la pobreza y que en noviembre ascendió a $126.361. Vale recordar siempre que en estos datos hay mucha subdeclaración.
Eso no es todo. Si lo que se quiere tomar es la mediana de los ingresos per cápita –es decir, el resultado que se logra al poner los ingresos en orden ascendente y luego localizando el número del centro de esa distribución–, la cifra es aún más desalentadora: $91.000, apenas $31.113 por encima de lo que se necesita para cubrir la canasta básica alimentaria (CBA) y no ser indigente.
Si la foto se hace sobre el total de la población con ingresos, que asciende a 18.609.230 personas, los números mejoran un poco, pero siguen siendo pobres. En este caso, el promedio per cápita llegó a los $193.281, mientras que la mediana alcanzó los $150.000.
Nada que festejar tampoco por el lado de una mayor igualdad de ingresos entre los que más y los que menos tienen, puesto que ese indicador también empeoró. “El coeficiente de Gini [donde 0 se corresponde con la perfecta igualdad y 1 con la perfecta desigualdad] del ingreso per cápita familiar de las personas fue de 0,434 para el tercer trimestre de 2023, en el mismo trimestre de 2022 el valor fue de 0,424, lo que muestra un leve aumento de la desigualdad en la comparación interanual”, señaló el informe del organismo.
Estos datos no suenan extraños en una economía donde los salarios pierden sistemáticamente contra la inflación. En octubre, el índice general empardó al índice de precios, al aumentar 8,3%, pero de todos modos, en la medición interanual y en el acumulado del año, los sueldos siguen retrasados: 139,1% contra 142,7%, en el primer caso, y 112,8% versus 120% en el segundo.
Además, según lo publicado también ayer por el Indec, las estadísticas oficiales siguen mostrando que los informales son el sector más castigado por esta pérdida de poder adquisitivo. Mientras que los registrados privados tuvieron en octubre un aumento de 8,7% y los del sector público, un ajuste de 9,1%, los privados no registrados recibieron un incremento de solo 4,9%.
Los trabajadores en negro siguen llevándose la peor parte, quedando lejos de la inflación en la medición interanual, donde muestran un ajuste de apenas 97,6% y en el acumulado del año, con 84,6%. Es este segmento el que más influye para que el índice general pierda contra la inflación en ambas mediciones (puesto que los privados registrados tuvieron aumentos de 144,3% y 117,7%, respectivamente, mientras que los del sector público subieron 152,2% y 118,5%.
El economista Camilo Tiscornia, de C&T Asesores Económicos, dijo que si se ajustan los salarios por inflación,se ve que en agosto cayeron 4,3% mensual en el promedio; en septiembre, 0,95%, y en octubre empataron. “Ahora, ese promedio esconde cosas distintas, porque el sector público, que había caído mucho en agosto y septiembre, recupera 0,8% mensual, con lo que queda muy abajo respecto de lo que tenía en julio; el sector privado registrado un aumentó de 0,4% en octubre después de 0,4% en septiembre, con lo que quedaron muy castigados. Pero lo más terrible es el privado no registrado, que cayó 3,5% en agosto; 4,5%, en septiembre y 3,1%, en octubre”, dijo. Vale recordar que tienen un rezago en la medición.
Tiscornia subrayó que aquellos trabajadores que están en el sector informal han perdido poder adquisitivo de una forma terrible. “Entonces, cuando se compara con la situación de octubre del año pasado, el segmento del empleo no registrado está 19% abajo (ajustado por inflación), el privado registrado está casi empatado, y el público quedó 4% arriba”, concluyó el economista.
&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&
Solo 6 de 35 empresas públicas viven de sus ingresos
Al tope están los trenes, que no generan más de 7,4% de los recursos que utilizan
Francisco Olivera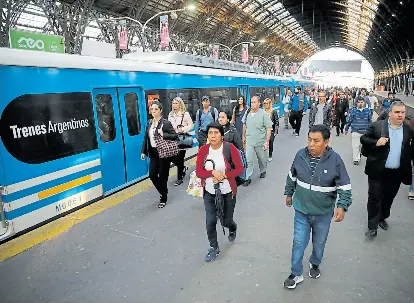 Las empresas de trenes cobran tarifas muy bajas y hay muchos pasajes que no se pagan
Solo 6 de 35 empresas del Estado pueden vivir completamente de sus propios ingresos, sin subsidios para tapar baches en sus presupuestos. Es un dato clave para entender el déficit fiscal.
Un informe de la Oficina de Presupuesto del Congreso (OPC), elaborado con datos de 2021, ubica a los ferrocarriles al tope de las 34 compañías estatales argentinas más deficitarias(son35conimpsa). Los trenes operan con apenas un rango de entre el 2,4% y el 7,4% de recursos propios. YPF, que es mixta, es la más rentable.
El contraste es tan abrupto que se hizo viral en las redes. Lo había publicado esta semana el periodista neoyorquino Patrick Gillespie en la agencia Bloomberg: Trenes Argentinos cubre apenas el 15% del tendido ferroviario de Amtrak, la red interurbana de transporte de pasajeros de Estados Unidos, y, sin embargo, tiene casi 2000 empleados más. Si la comparación se hace con la española Renfe, el absurdo se mantiene: la línea europea es más del doble de extensa y, aun así, necesita casi 9000 trabajadores menos.
La Argentina tiene un problema de eficiencia. Será seguramente parte de las discusiones de 2024, y más después del decreto con que el Gobierno pretende darles a las empresas públicas el estatus de “privatizables”. Un informe de la Oficina de Presupuesto del Congreso elaborado con datos de 2021 ubica a los ferrocarriles en el tope de las 34 compañías estatales argentinas más deficitarias: los trenes operan con apenas un rango de entre el 2,4% y el 7,4% de recursos propios.
Se explica cuando se constata, como la nacion el fin de semana pasado, que un pasajero puede subir a la línea San Martín en la estación Villa Crespo y viajar unos 70 kilómetros hasta Cabred, final del recorrido, sin pagar absolutamente nada porque puede evitar todos los molinetes: las puertas de ambas estaciones están abiertas. Pasa desde antes de que asumiera Javier Milei.
El Tesoro financió en 2022, último año completo, con $853.837 millones subsidios y obras de empresas públicas, según datos de la Oficina de Presupuesto del Congreso (OPC). El informe de 2021, que no incluye a los bancos y al que todavía le faltaba Impsa, metalúrgica de la familia Pescarmona estatizada durante ese año, dice que aun considerando YPF, una de las seis que no necesitan aportes, el promedio de las 34 compañías se autoabastece en promedio en un 74,4% con recursos propios, pero que si se excluye a la petrolera la cifra cae a 42,2%.
Gasto público
El relevamiento, elaborado y comentado por los economistas Ariel Melamud, Nicolás Gadano y Emilio Nastri, cobra importancia principalmente por lo que significan estas compañías en términos de gasto público y porque, a partir del decreto de necesidad y urgencia del Presidente, pasarán posiblemente a formar parte de un universo apetecible para inversores privados.
Cualquier interesado deberá de todos modos atender a un aspecto sensible: tienen unos 111.000 empleados, que representan el 40% de la planta permanente de la Administración Pública Nacional (APN). “En muchos casos, la condición de deficitaria no obedece a ineficiencias, sino a la aplicación de políticas públicas del gobierno”, aclara Melamud, y cita entre esos ejemplos a AYSA, a Ieasa (ex-enarsa) y a Operadora Ferroviaria.
“Algunas empresas registran resultados positivos, fundamentalmente YPF, acompañada muy lejos por Nucleoeléctrica Argentina y otras empresas pequeñas”, agrega el informe del Congreso. En efecto, sin contar Coviara, la desarrolladora de viviendas para el personal de la Armada, o Innovaciones Tecnológicas Agropecuarias, sociedades de pocos recursos que encabezan el ranking, las compañías que no necesitan aportes del Tesoro son Playas Ferroviarias de Buenos Aires, un ente constituido por la Anses y la Agencia de Administración de Bienes del Estado (Aabe); Vehículo Espacial Nueva Generación, una sociedad anónima de desarrollos tecnológicos en la actividad espacial; Yacimientos Mineros Agua de Dionisio, e YPF, todas ellas con 100% de fondos propios.
Una larga lista
Las siguen Administración General de Puertos, con 99,8%; Nucleoeléctrica Argentina, con 97,8%, y Tandanor, con 96,1% de autogestión. Más abajo aparecen la agencia de noticias Télam (65,1%), Intercargo (64,8%) Arsat (60,3%), Aerolíneas Argentinas (53,3%), el ferrocarril Belgrano Cargas (52,7%), Ieasa (ex Enarsa, 40%) y AYSA (19,2%).
Y en el peor lugar quedan Yacimiento Carbonífero Río Turbio (10,6%) y todas las sociedades relacionadas con el ferrocarril: Operadora Ferroviaria Sofse (7,4%), Desarrollo del Capital Humano Ferroviario (5,4%), Ferrocarriles Argentinos Sociedad del Estado (5,2%) y Administración de Infraestructuras Ferroviarias (ADIF, 2,4%).
El informe elaborado por la Oficina de Presupuesto del Congreso agrega además que, según un trabajo elaborado en 2019 por Aldo Musacchio sobre la base de datos del BID para empresas estatales de América Latina y el Caribe, existen en la región 880 compañías públicas no financieras (328 si se excluye Venezuela). Y que en la clasificación por países, México y Brasil, las economías más grandes, explican el 72% por ventas del total de las relevadas. En el otro extremo, la suma de las operaciones de todas las estatales de El Salvador, Guatemala y Nicaragua no llegan a US$1000 millones anuales.
En la Argentina son 35. Todas las de trenes, incluido el Belgrano Cargas, constituyen el mayor empleador en un país cuyo empleo privado sigue estancado desde hace 10 años. Será inevitable que el tema se vuelva a discutir, como en los años 90. Cada tanto, la Argentina vuelve sobre lo irresuelto
El promedio de las 34 compañías que necesitan fondos se autoabastece con 74,4% de recursos propios
Los trenes operan con apenas un rango de entre 2,4% y el 7,4% de recursos propios, según la OPC
http://indecquetrabajaiii.blogspot.com.ar/. INDECQUETRABAJA

No hay comentarios.:
Publicar un comentario
Nota: sólo los miembros de este blog pueden publicar comentarios.