En dos semanas, el BCRA compró US$1930 millones
Para recuperar reservas, la entidad aprovecha el repunte de la oferta exportadora, las liquidaciones vinculadas al trigo y el diferimiento de buena parte de la demanda importadora
Javier Blanco.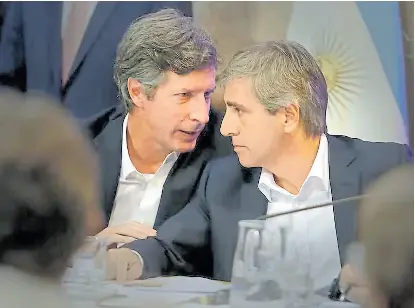 El presidente del BCRA, Santiago Bausili, y Luis Caputo, el ministro de Economía
El Banco Central (BCRA) concretó ayer la mayor compra de divisas en la “era Milei”: se alzó con US$333 millones por sus intervenciones sobre el mercado de cambios oficial.
De este modo, recuperó por esta vía US$1168 millones en la semana que terminó y pasó a acumular US$1930 millones para sus muy castigadas y necesitadas reservas en las dos semanas de la nueva gestión.
La adquisición, la más importante de los últimos seis meses y medio –es el saldo comprador más elevado desde los US$446 millones adquiridos el 31 de mayo en la rueda final del dólar soja III–, se produjo en una rueda en la que el volumen de contado escaló hasta los US$431,7 millones.
Es un dato que revela que se quedó con el 77% de las divisas operadas por esa plaza en la fecha.
Fue al cabo la segunda jornada en la que el volumen operado superó los US$400 millones, algo que no ocurría desde la vigencia de algunos de los Programas de Estímulo a las Exportaciones (PIE) lanzados por la gestión Massa,pero también estimulado por el feriado del lunes (también en Estados Unidos, la plaza de referencia), lo que hace que “se adelanten operaciones”, según explicaron los operadores.
La entidad muestra que aprovecha la posibilidad que se le abrió para recomponer su tenencia, algo imprescindible en las actuales circunstancias, por el impulso que tomó la oferta privada de divisas tras la última y fuerte devaluación del peso, pero también por el reacomodamiento de hecho que se produjo en la demanda importadora.
Eso sucedió luego de que el BCRA decidiera separar la deuda que la anterior administración había acumulado con muchas empresas del nuevo flujo que quedó liberado, aunque debió adaptarse, de ahí en más, al cronograma de acceso vigente para el mercado. Eso hace que mucha demanda haya quedado diferida.
“El nuevo esquema para el flujo es para las compras al exterior nacionalizadas desde hoy”, había señalado oportunamente el día del salto cambiario a la nacion el analista Nicolás Merino, de ABC Mercado de Cambios. “Esas compras son sin plazo para petroleras y empresas de energía, a 30 días para medicamentos, 90 días para fitosanitarios, 180 días para automotrices y un esquema escalonado para el resto de los importadores de bienes, que consiste en pagarles 25% a 30 días, 60 días, 90 y 120 días”, incluso detalló el analista para indicar que tomaría tiempo ver cómo se reacomoda la demanda en este nuevo mercado.
“Sin dudas el BCRA se las está arreglando bien para recomprar reservas aunque la principal razón es que las importaciones siguen acotadas porque la mayoría se paga en cuatro cuotas de 25% cada una, cada 30 días. De allí que el mercado espere que a partir de enero comience a acelerar el crawling-peg para no desalentar a la oferta”, coincidió el economista Fernando Marull (FYMA).
En el mismo sentido el economista Andrés Borenstein, de Econviews, explicó: “Mientras no haya pagos por importaciones, cazan en el zoo. Los datos del día lo confirman: el BCRA fue casi el único comprador”.
Un largo camino
Claro que para recomponer su tenencia neta de reservas, que arrancó negativa en US$11.000 millones, necesitaría mantener esta performance por unas 60 ruedas más.
Se trata de un objetivo complejo porque con el transcurso de las semanas puede ir mermando la oferta, dado que comenzarán a bajar las liquidaciones vinculadas con la cosecha de trigo y habrá que ver si el tipo de cambio oficial –que este mes se ajustará apenas 2%, no pierde atractivo para los exportadores– mientras, en paralelo, se irá normalizando la demanda importadora.
Por eso no se puede establecer aún si este nivel de compras es sostenible. “Es algo difícil de saber hoy: en estos momentos está favorecido por el esquema de tasas en un marco de estabilidad cambiaria tras la devaluación y en tiempos en que la demanda de pesos es estacionalmente alta. Pero no daría por sentado que pueden seguir acumulando reservas a este ritmo indefinidamente. Ya enero puede ser más áspero”, opina el economista Camilo Tiscornia, de C&T Asesores Económicos.
La nueva gestión del BCRA, encabezada por Santiago Bausili, definió como un objetivo la recuperación en el nivel de reservas internacionales líquidas, tenencia que –según estimaciones privadas– recibió negativa en unos US$14.000 millones.
Incluso el “Nuevo marco de política monetaria y cambiaria” explica que el sinceramiento cambiario dispuesto la semana pasada apuntó a “incentivar la producción y la exportación” y a desincentivar a las importaciones, que se habían incrementado “artificialmente” dada la magnitud que había vuelto a alcanzar el atraso cambiario.
La fuerte compra ocurrió en una rueda en la que el BCRA convalidó otro avance de $0,55 del dólar mayorista vendedor, que cerró a $804,75. Así, “en la semana que finalizó el dólar mayorista acumuló un alza de $3,65 respecto al cierre del viernes pasado”, hizo notar el operador Gustavo Quintana, de PR Cambios. De esta forma, se sigue moviendo a un ritmo en torno al 2% en el mes, como había sido anunciado.
&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&
Los dólares financieros cayeron hasta $58 en la semana
Melisa Reinhold
Los tipos de cambio financieros cerraron la semana con bajas acumuladas de $58. Entre una mayor demanda estacional de pesos, un nuevo esquema exportador que sumó oferta de dólares y las expectativas que generaron en el mercado las primeras medidas tomadas por Javier Milei, el mercado cambiario transita ruedas de relativa calma.
Este viernes, el dólar MEP mediante la compra y venta de bonos AL30 cotizó a $947,29. Se trató de una retracción de $24 frente al cierre anterior (-2,5%), mientras que en los últimos cinco días, ese “billete” retrocedió $58 (-6,2%).
Algo similar sucedió con el dólar contado con liquidación (CCL) vía acciones. Se negoció ayer en el mercado de capitales a $941,80, una baja diaria de $2 (-0,2%) y de $51 a lo largo de la semana que pasó (-5,4%).
“¿Qué podría estar detrás de este parsimonioso presente? Identificamos varios factores. La confianza en la nueva gestión y los flujos son aspectos claves. Hasta el momento, el Gobierno no cometió errores no forzados, y siempre habló e hizo lo que al mercado y al Fondo Monetario Internacional (FMI) les gusta. Además, los portafolios de empresas locales ya estaban sumamente dolarizados antes del 10 de diciembre, una tendencia se estaría revirtiendo a medida que la inflación incrementa los costos operativos y obliga a buscar pesos”, señalaron desde GMA Capital.
A ese escenario, la sociedad de bolsa le sumó la estacional demanda de dinero que ocurre durante diciembre. El aguinaldo, las Fiestas y el inicio de la temporada de vacaciones son drivers para que las empresas y los individuos “deseen voluntariamente quedarse con más pesos transaccionales que en cualquier otro momento del año”.
Sin embargo, advirtieron que en enero y especialmente febrero ese búmeran de la demanda de pesos golpea en sentido contrario sobre los precios de la economía y las cotizaciones libres del dólar.
En la City porteña, el dólar blue se vendió a $995 entre las “cuevas” y “arbolitos”. Fueron $5 más frente al cierre previo (+0,5%) y, a contramano de los financieros, terminó la semana $25 más arriba (+2,5%). En comparación con el tipo de cambio mayorista, que este viernes avanzó $0,55 y cotizó a $804,75, la brecha cambiaria se mantuvo en niveles del 23%. Es la cifra más baja de los últimos cuatro años.
En tanto, con el foco puesto en el mercado accionario, ayer el índice S&P Merval se ubicó en las 948.473 unidades, una suba del 0,6%. En el panel principal de acciones, las mayores alzas se registraron entre los papeles de Sociedad Comercial del Plata (+7%), Central Puerto (+4,2%) y Transener (+2,8%).
Los bonos del último canje de deuda operaron de forma mixta en el exterior. Los Bonar, títulos emitidos bajo ley local, treparon un 2,94% (AL35D). Los Global, emitidos bajo ley extranjera, retrocedieron hasta un 2,38% (GD38D) en el día. El riesgo país se mantuvo prácticamente estable en los 1864 puntos básicos (+0,22%).
“El gran decreto de desregulación refuerza la ‘historia’ de reformas que inicia la Argentina; la rápida acumulación de reservas netas comienza a consolidar la capacidad de pago. La compresión de rendimientos de los globales se extenderá a medida que el Gobierno vaya mostrando nuevos catalizadores”, consideraron, en tanto, desde Facimex Valores.
&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&
El bono para importadores servirá para pagar impuestos
También se podrán abonar “obligaciones aduaneras”, aunque solo con el instrumento más largo, que vence en 2027
Esteban Lafuente
El Banco Central (BCRA) confirmó ayer que se podrán pagar impuestos y obligaciones aduaneras con los bonos que entregará a los importadores que tienen deudas con proveedores del exterior por el pago de bienes o servicios en el extranjero, según el decreto 72/2023, publicado ayer en el Boletín Oficial.
La decisión comprende a los anunciados Bonos para la Reconstrucción de una Argentina Libre (Bopreal) de mayor plazo (2027). Es el instrumento nominado en dólares que creará el BCRA para enfrentar la deuda comercial que heredó de la gestión anterior, que habilitó importaciones de firmas locales a través del sistema SIRA y, en un contexto de escasez de divisas, postergó los pagos en plazos que quedaron para la actual gestión.
Según se confirmó ayer, habrá tres series de bonos (con vencimiento en octubre de 2027, junio de 2025 y mayo de 2026), con interés de 5%, 0% y 3%, respectivamente, y su emisión comenzará la semana próxima.
De acuerdo con lo oficializado por el BCRA, comenzará el plan con la colocación del Bopreal a 2027, con “licitaciones periódicas” de al menos dos veces por semana, que comenzarán el miércoles 27 de diciembre. Únicamente con este bono será posible el pago de impuestos, en una decisión que busca hacer más atractiva la suscripción por parte de los importadores.
“Al ser este el instrumento de mayor plazo y, por ende, el que más resguarda las divisas del BCRA, se incorporaron características particulares con el objetivo de atraer la mayor demanda por parte de los importadores, particularmente de las grandes empresas”, explicó el organismo en un comunicado.
El objetivo del BCRA es entregar los Bopreal a los importadores que acrediten operaciones impagas con el exterior. Son bonos nominados en dólares que se entregarán únicamente a quienes “ostenten deudas por importaciones de bienes con registro de ingreso aduanero y/o importación de servicios efectivamente prestados, hasta el 12 de diciembre de 2023, inclusive”, según define el decreto de ayer.
La novedad de la norma publicada es que confirma que quienes tengan esos instrumentos financieros podrán utilizarlos para el pago de impuestos y obligaciones aduaneras (retenciones a la importación o la exportación), además de intereses, multas y accesorios.
“Lo que busca el Banco Central es darles atractivo a los bonos, al permitir cancelar obligaciones impositivas, y les da una función casi de cuasimonedas. Eso le da más liquidez”, dijo Marcelo Elizondo, especialista en comercio exterior y director de Consultora DNI. “Lo que están haciendo el BCRA y el Tesoro es tratar de ser un poco más flexibles para generar instrumentos que en el corto plazo les permitan superar la emergencia”, agregó el analista.
Según estimaciones privadas, la deuda comercial de firmas locales con proveedores del exterior, que normalmente oscila en los US$30.000 millones, se duplicó hasta superar los US$58.000 millones. De acuerdo con las proyecciones de la consultora Invecq, ese monto comprende US$46.000 millones en importaciones de bienes (piezas, componentes, materias primas, insumos, bienes de capital, entre otros) y otros US$12.000 millones en servicios.
Como se trata de bonos emitidos en dólares, que los importadores con deudas impagas podrán suscribir con pesos, el BCRA aclaró que para el pago de impuestos estos instrumentos se tomarán “a su valor técnico” para su conversión a pesos, según el tipo de cambio que estipulará la AFIP y el BCRA.
De toda smaneras ,la resolucin explícitamente excluye de los impuestos que se podrán cancelar con estos bonos a los aportes y contribuciones al régimen de la seguridad social, los aportes a obras sociales o cuotas del seguro de vida obligatorio o las ART y los montos correspondientes al impuesto al cheque (Impuesto sobre los Créditos y Débitos bancarios).
Según definió el BCRA, se estableció a su vez un tope de hasta US$3500 millones para el total de impuestos que se podrán cubrir con estos bonos, con cupos anuales (US$1000 millones entre abril de 2025 y 2026, Us$1000 millones entre abril de 2026 y abril de 2027, y US$1500 millones entre mayo y octubre de 2027)
El decreto del BCRA dispuso que los importadores que suscriban estos instrumentos (bopreal)con pesos estarán alcanzados por el impuesto PAIS, aunque quienes suscriban los instrumentos con vencimiento a 2027 antes del 31 de enero de 2024 estarán eximidos (alícuota del 0%).
El BCRA confirmó que habrá tres series de estos instrumentos. Si bien los tres serán pagaderos en dólares y se integrarán en pesos al tipo de cambio oficial anterior a la licitación, presentan características diferentes en cuanto a los intereses y los plazos.
Los serie 1 –comenzarán a licitarse la semana próxima– tendrán vencimiento en octubre de 2027, y devengarán una tasa del 5% anual.
El Bopreal serie 2 vence en junio de 2025 y tendrá un rendimiento de 0% anual por intereses, mientras que el serie 3 vence en mayo de 2026 y tendrá un rendimiento del 3%.
http://indecquetrabajaiii.blogspot.com.ar/. INDECQUETRABAJA

No hay comentarios.:
Publicar un comentario
Nota: sólo los miembros de este blog pueden publicar comentarios.