Un productor presentó la primera demanda contra el impuestazo de Kicillof
Agustín Arechavala, ganadero de San Vicente, pidió a la Justicia que declare “inconstitucional” el aumento del Inmobiliario Rural que dispuso la provincia
Mariana Reinke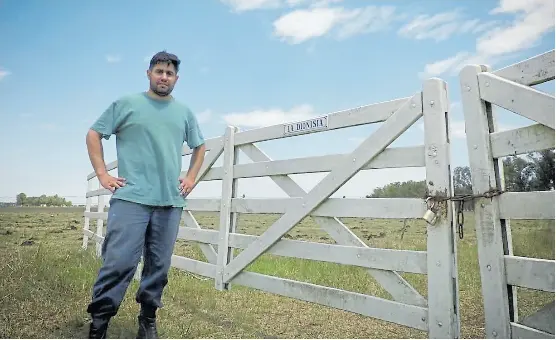 El productor Arechavala, en el ingreso a su campo en San Vicente
En medio del malestar del campo por el incremento del impuesto inmobiliario rural que dispuso el gobierno de la provincia de Buenos Aires, se presentó la primera demanda judicial contra la Agencia de Recaudación bonaerense (ARBA). El denunciante es un abogado y productor ganadero de San Vicente, Agustín Arechavala, que busca que se dé marcha atrás con el aumento porque, según entiende, es “ilegítimo y confiscatorio”. Los productores han venido denunciando alzas muy por encima del 200% esperado, con casos del 500%. Para fuentes del Ministerio de Desarrollo Agrario provincial, en tanto, no hay registros de subas mayores al 200%: solo unas 2100 partidas, de un total de 300.000, tienen incrementos del 300%.
Abogado por elección y productor por herencia, Arechavala decidió ir a la Justicia porque considera que existe una suba desmedida del inmobiliario rural. En su caso particular, pasó de pagar $100.000 (considerando una bonificación) a unos $800.000 por unas 210 hectáreas del campo familiar, donde hace ganadería. Su demanda cayó en el Juzgado Contencioso-Administrativo número 1º de La Plata.
“La verdad es que si hoy tuviera que elegir ser productor, con todos los dolores de cabeza que eso genera, diría que no. La demanda que presenté es un remedio jurídico que se llama acción declarativa de certeza, que cualquier particular la puede promover, exista o no exista el daño. Es una acción preventiva y que tiene muchas particularidades o similitudes con el amparo. En la misma, lo que yo le explico a los jueces es que estamos ante un impuesto que es ilegítimo e inconstitucional y que podría causarme un perjuicio por muchas razones”, dijo a la nacion.
Según explicó, hay una parte de las razones que hace a los antecedentes de San Vicente, donde existe “una desproporción en los valores óptimos asignados desde 2012 hasta la fecha”.
“Dice que para hacer el cálculo del impuesto inmobiliario se multiplica el valor óptimo del partido con el valor óptimo de la parcela. Es decir que puedo tener un campo que es todo laguna, bajo y que no vale nada, pero si el municipio está catalogado como tierra buena, se me eleva el impuesto. Y eso hace que San Vicente, que es una zona de ganadería y de tambos de muy baja productividad, pague un impuesto igual a campos en Rojas o en Capitán Sarmiento, que pertenecen a la zona núcleo de agricultura y muy por encima de Brandsen y Cañuelas, partidos linderos y similares en productividad”, remarcó.
Entonces, partiendo de ese error, indicó, el impuesto les pega tres veces más a los productores de San Vicente. En términos gremiales, detalló que la Sociedad Rural de San Vicente ya presentó, tanto en el municipio como en el Concejo Deliberante, en el Ministerio de Desarrollo Agrario y en ARBA, diferentes acciones al respecto.
“La más significativa es una que se encargó a través de la Defensoría del Pueblo, con la cual se generó un expediente administrativo y ARBA determinó que la evaluación dependía de un decreto emitido en 2012 por el entonces gobernador, Daniel Scioli, que tuvo en cuenta la valuación de la tierra en San Vicente por una encuesta a inmobiliarias, lo cual es un error, porque en San Vicente no hay inmobiliarias rurales, lo único que hay son urbanas. Puede haber cerca emprendimientos urbanísticos, pero que no tienen nada que ver con el 90% del campo, donde la hectárea vale menos de US$6000, pero están cobrando un impuesto para una hectárea de entre 14.000 y 15.000 dólares, cuando mi tierra vale US$4000, por ejemplo. ARBA consideró que eso fue una estimación especulativa del Fisco. Por lo cual, entiendo que, en base a esa respuesta, tengo argumentos para cuestionar la legitimidad, la legalidad y la constitucionalidad del impuesto, tal como se me calcula para mi caso en particular”, aseguró.
“Es una acción individual que puede generar un precedente que sale a favor, pero que no tiene efecto ergahombre, es decir, no se aplica para todos. Cada productor tiene que hacerlo en forma individual para pedir lo que considere. En particular, esto es en San Vicente, pero el aumento del impuesto es para toda la provincia, por lo cual los aumentos que superan el tope del 200% y que están hoy afectando a todos los productores, se da por igual. Yo tengo un agravante, mi punto de partida es diferente, pero al resto de los productores bonaerenses los afecta igual y tendrían argumentos para recurrir también a la Justicia”, agregó el abogado.
La explicación oficial
Mientras tanto, fuentes del Ministerio de Desarrollo Agrario de la provincia, que conduce Javier Rodríguez, buscaron relativizar los cuestionamientos en general de los productores.
Como primer punto, dijeron que, de las 300.000 partidas que tiene la provincia, solo 2100 quedaron por encima de ese tope del 200%. Según explicaron, no hubo revalúo sino que, para la determinación del impuesto se actualizó la base imponible en un 300%. De ahí, el coeficiente que se considera para calcular el impuesto, que es el 12,1% de esa base imponible modificada. En definitiva lo que se aumentó fue la base imponible.
“Por ejemplo, si tenía un campo de $50 millones, la base imponible se fue a $200 millones. A la vez, se puso tope de 140%, de 160% y de 200% (hasta $189 millones de valor). Solo si te vas de ese margen, te opera el 300%. No hay aumentos del 500%. El tope sobre las cuatro cuotas es 300%. Sumando que, además, el 98% de las 300.000 partidas están dentro de ese 200%, solo 2100 están fuera de ese tope”, detallaron en el ministerio.
Seguramente, indicaron, muchos contribuyentes tomaron en cuenta no la boleta plena del año pasado sino con los descuentos por débito automático y de buen pagador, que rondaban en orden del 15%, descuentos que, al no estar más este 2024, el incremento puede mostrarse aun más elevado.
“Es atribución de ARBA. El descuento era un premio y, cuando vieron que, contra la inflación del 270%, el impuesto quedaba muy atrás, dijeron ‘saquemos el premio, las bonificaciones’. La otra era aumentar el impuesto un 240/260%. Pero en este contexto, preferimos aumentar menos nominalmente y quitar en parte estas bonificaciones. Muchos comparan factura contra factura y dicen que el año pasado pagaron 80 y este año están pagando 300. Pero el error está en no considerar el monto original”, reiteraron.
“Lo que todo el tiempo se dijo es que tratemos de mantener los mismos niveles de ingreso de la provincia en términos reales, ese es el objetivo. Siempre lo que hacemos es segmentarlo: que algunos estén por ahí un poquito por arriba de la inflación, pero que muchos estén por debajo. Eso es lo que venimos haciendo en los cuatro o cinco años de gestión. El impuesto inmobiliario más el automotor representan un 8% de la recaudación bonaerense”, agregaron.
En este contexto, en la cartera provincial se reunieron la semana pasada con todas las entidades ruralistas. “A la fecha no tuvimos ninguna boleta de las que nos mandaron que nos dijera que [el aumento] está por encima del 200%. Ese es el tema. Les dijimos que si había cuatro o cinco casos, podíamos hablar de una cuestión generalizada. Recibimos 35 casos y ARBA recibió 150 pedidos, pero todos estaban correctos. Necesitamos más que un excel para ver si están tomando y considerando el valor original de la boleta o se están fijando con los descuentos que tuvieron el año pasado. Otra cuestión es que pueden ser partidas que tuvieron de descuento por la emergencia de la sequía, donde se les computaban una bonificación y ahora la sacaron”, cerraron.
&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&
De Loredo, enfrentado a su mentor por el DNU
 Rodrigo de Loredo diputado UCR
Muy activo se lo escuchó y vio al jefe del bloque radical en la Cámara de Diputados, Rodrigo de Loredo, en defensa del DNU rechazado esta semana en el Senado y que quedó en condiciones de ser tratado en la Cámara baja.
Además de decir que la vicepresidenta Victoria Villarruel cometió un “error” al autorizar el debate del DNU en el Senado, De Loredo se manifestó en contra de un nuevo rechazo en Diputados, que sería letal para el Go- bierno. En ese punto, De Loredo (abogado y docente) se muestra en las antípodas de su “padre” en términos de derecho, el constitucionalista Antonio María Hernández, tan cordobés y radical como él, candidato a vicepresidente de la UCR en 1995.
“El Poder Ejecutivo no puede en ningún caso, bajo pena de nulidad absoluta e insanable, emitir disposiciones de carácter legislativo”, dijo Hernández unos días después de conocido el DNU. Titular de la cátedra de Derecho Constitucional de la Universidad Nacional de Córdoba, Hernández discrepa con uno de sus docentes, hoy inmerso en la batalla política.
En medio del malestar del campo por el incremento del impuesto inmobiliario rural que dispuso el gobierno de la provincia de Buenos Aires, se presentó la primera demanda judicial contra la Agencia de Recaudación bonaerense (ARBA). El denunciante es un abogado y productor ganadero de San Vicente, Agustín Arechavala, que busca que se dé marcha atrás con el aumento porque, según entiende, es “ilegítimo y confiscatorio”. Los productores han venido denunciando alzas muy por encima del 200% esperado, con casos del 500%. Para fuentes del Ministerio de Desarrollo Agrario provincial, en tanto, no hay registros de subas mayores al 200%: solo unas 2100 partidas, de un total de 300.000, tienen incrementos del 300%.
Abogado por elección y productor por herencia, Arechavala decidió ir a la Justicia porque considera que existe una suba desmedida del inmobiliario rural. En su caso particular, pasó de pagar $100.000 (considerando una bonificación) a unos $800.000 por unas 210 hectáreas del campo familiar, donde hace ganadería. Su demanda cayó en el Juzgado Contencioso-Administrativo número 1º de La Plata.
“La verdad es que si hoy tuviera que elegir ser productor, con todos los dolores de cabeza que eso genera, diría que no. La demanda que presenté es un remedio jurídico que se llama acción declarativa de certeza, que cualquier particular la puede promover, exista o no exista el daño. Es una acción preventiva y que tiene muchas particularidades o similitudes con el amparo. En la misma, lo que yo le explico a los jueces es que estamos ante un impuesto que es ilegítimo e inconstitucional y que podría causarme un perjuicio por muchas razones”, dijo a la nacion.
Según explicó, hay una parte de las razones que hace a los antecedentes de San Vicente, donde existe “una desproporción en los valores óptimos asignados desde 2012 hasta la fecha”.
“Dice que para hacer el cálculo del impuesto inmobiliario se multiplica el valor óptimo del partido con el valor óptimo de la parcela. Es decir que puedo tener un campo que es todo laguna, bajo y que no vale nada, pero si el municipio está catalogado como tierra buena, se me eleva el impuesto. Y eso hace que San Vicente, que es una zona de ganadería y de tambos de muy baja productividad, pague un impuesto igual a campos en Rojas o en Capitán Sarmiento, que pertenecen a la zona núcleo de agricultura y muy por encima de Brandsen y Cañuelas, partidos linderos y similares en productividad”, remarcó.
Entonces, partiendo de ese error, indicó, el impuesto les pega tres veces más a los productores de San Vicente. En términos gremiales, detalló que la Sociedad Rural de San Vicente ya presentó, tanto en el municipio como en el Concejo Deliberante, en el Ministerio de Desarrollo Agrario y en ARBA, diferentes acciones al respecto.
“La más significativa es una que se encargó a través de la Defensoría del Pueblo, con la cual se generó un expediente administrativo y ARBA determinó que la evaluación dependía de un decreto emitido en 2012 por el entonces gobernador, Daniel Scioli, que tuvo en cuenta la valuación de la tierra en San Vicente por una encuesta a inmobiliarias, lo cual es un error, porque en San Vicente no hay inmobiliarias rurales, lo único que hay son urbanas. Puede haber cerca emprendimientos urbanísticos, pero que no tienen nada que ver con el 90% del campo, donde la hectárea vale menos de US$6000, pero están cobrando un impuesto para una hectárea de entre 14.000 y 15.000 dólares, cuando mi tierra vale US$4000, por ejemplo. ARBA consideró que eso fue una estimación especulativa del Fisco. Por lo cual, entiendo que, en base a esa respuesta, tengo argumentos para cuestionar la legitimidad, la legalidad y la constitucionalidad del impuesto, tal como se me calcula para mi caso en particular”, aseguró.
“Es una acción individual que puede generar un precedente que sale a favor, pero que no tiene efecto ergahombre, es decir, no se aplica para todos. Cada productor tiene que hacerlo en forma individual para pedir lo que considere. En particular, esto es en San Vicente, pero el aumento del impuesto es para toda la provincia, por lo cual los aumentos que superan el tope del 200% y que están hoy afectando a todos los productores, se da por igual. Yo tengo un agravante, mi punto de partida es diferente, pero al resto de los productores bonaerenses los afecta igual y tendrían argumentos para recurrir también a la Justicia”, agregó el abogado.
La explicación oficial
Mientras tanto, fuentes del Ministerio de Desarrollo Agrario de la provincia, que conduce Javier Rodríguez, buscaron relativizar los cuestionamientos en general de los productores.
Como primer punto, dijeron que, de las 300.000 partidas que tiene la provincia, solo 2100 quedaron por encima de ese tope del 200%. Según explicaron, no hubo revalúo sino que, para la determinación del impuesto se actualizó la base imponible en un 300%. De ahí, el coeficiente que se considera para calcular el impuesto, que es el 12,1% de esa base imponible modificada. En definitiva lo que se aumentó fue la base imponible.
“Por ejemplo, si tenía un campo de $50 millones, la base imponible se fue a $200 millones. A la vez, se puso tope de 140%, de 160% y de 200% (hasta $189 millones de valor). Solo si te vas de ese margen, te opera el 300%. No hay aumentos del 500%. El tope sobre las cuatro cuotas es 300%. Sumando que, además, el 98% de las 300.000 partidas están dentro de ese 200%, solo 2100 están fuera de ese tope”, detallaron en el ministerio.
Seguramente, indicaron, muchos contribuyentes tomaron en cuenta no la boleta plena del año pasado sino con los descuentos por débito automático y de buen pagador, que rondaban en orden del 15%, descuentos que, al no estar más este 2024, el incremento puede mostrarse aun más elevado.
“Es atribución de ARBA. El descuento era un premio y, cuando vieron que, contra la inflación del 270%, el impuesto quedaba muy atrás, dijeron ‘saquemos el premio, las bonificaciones’. La otra era aumentar el impuesto un 240/260%. Pero en este contexto, preferimos aumentar menos nominalmente y quitar en parte estas bonificaciones. Muchos comparan factura contra factura y dicen que el año pasado pagaron 80 y este año están pagando 300. Pero el error está en no considerar el monto original”, reiteraron.
“Lo que todo el tiempo se dijo es que tratemos de mantener los mismos niveles de ingreso de la provincia en términos reales, ese es el objetivo. Siempre lo que hacemos es segmentarlo: que algunos estén por ahí un poquito por arriba de la inflación, pero que muchos estén por debajo. Eso es lo que venimos haciendo en los cuatro o cinco años de gestión. El impuesto inmobiliario más el automotor representan un 8% de la recaudación bonaerense”, agregaron.
En este contexto, en la cartera provincial se reunieron la semana pasada con todas las entidades ruralistas. “A la fecha no tuvimos ninguna boleta de las que nos mandaron que nos dijera que [el aumento] está por encima del 200%. Ese es el tema. Les dijimos que si había cuatro o cinco casos, podíamos hablar de una cuestión generalizada. Recibimos 35 casos y ARBA recibió 150 pedidos, pero todos estaban correctos. Necesitamos más que un excel para ver si están tomando y considerando el valor original de la boleta o se están fijando con los descuentos que tuvieron el año pasado. Otra cuestión es que pueden ser partidas que tuvieron de descuento por la emergencia de la sequía, donde se les computaban una bonificación y ahora la sacaron”, cerraron.
&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&&
De Loredo, enfrentado a su mentor por el DNU
Muy activo se lo escuchó y vio al jefe del bloque radical en la Cámara de Diputados, Rodrigo de Loredo, en defensa del DNU rechazado esta semana en el Senado y que quedó en condiciones de ser tratado en la Cámara baja.
Además de decir que la vicepresidenta Victoria Villarruel cometió un “error” al autorizar el debate del DNU en el Senado, De Loredo se manifestó en contra de un nuevo rechazo en Diputados, que sería letal para el Go- bierno. En ese punto, De Loredo (abogado y docente) se muestra en las antípodas de su “padre” en términos de derecho, el constitucionalista Antonio María Hernández, tan cordobés y radical como él, candidato a vicepresidente de la UCR en 1995.
“El Poder Ejecutivo no puede en ningún caso, bajo pena de nulidad absoluta e insanable, emitir disposiciones de carácter legislativo”, dijo Hernández unos días después de conocido el DNU. Titular de la cátedra de Derecho Constitucional de la Universidad Nacional de Córdoba, Hernández discrepa con uno de sus docentes, hoy inmerso en la batalla política.
http://indecquetrabajaiii.blogspot.com.ar/. INDECQUETRABAJA

No hay comentarios.:
Publicar un comentario
Nota: sólo los miembros de este blog pueden publicar comentarios.